La comptabilité doit garder la maîtrise des montants dus, des échéances et des encaissements, tandis que les commerciaux interviennent lorsque la relation client ou un différend contractuel exige leur connaissance du dossier. Pour qu’un logiciel de recouvrement fonctionne efficacement, chaque opération doit avoir un responsable, des règles de validation et un statut partagé.
L’enjeu n’est donc pas de confier toutes les relances à une seule équipe, mais de construire un circuit commun qui évite les sollicitations contradictoires, les oublis et les décisions sans responsable identifié.
Attribuer un responsable à chaque opération de recouvrement
En France, les relances des factures impayées sont généralement prises en charge par la comptabilité. Les commerciaux peuvent intervenir lorsque les retards de paiement affectent les commandes ou les conditions commerciales. Cette distinction figure dans les explications de Service Public sur le recouvrement amiable des impayés. Elle constitue un point de départ, sans imposer un modèle unique à toutes les entreprises.
La répartition doit être décidée avant le paramétrage du logiciel. Pour chaque action, il faut identifier la personne qui l’exécute, celle qui apporte des informations et celle qui possède le pouvoir de validation. Une matrice simplifiée permet de rendre ces responsabilités explicites.
| Opération | Responsable principal | Intervention complémentaire |
|---|---|---|
| Contrôler factures et règlements | Comptabilité | Commercial consulté en cas d’anomalie contractuelle |
| Déclencher les relances ordinaires | Comptabilité | Responsable validant les règles générales |
| Qualifier une contestation | Commercial | Comptabilité vérifiant les montants |
| Suivre une promesse de paiement | Comptabilité | Commercial transmettant l’engagement obtenu |
| Autoriser une exception sensible | Responsable désigné | Comptabilité et commercial apportant les éléments |
| Configurer intégrations et accès | Référent technique | Équipes métiers validant les besoins |
Le responsable des arbitrages peut être le directeur financier, le responsable administratif ou le dirigeant, selon la taille de l’entreprise. Sa délégation doit être connue : un commercial ne devrait pas pouvoir accorder seul un report important d’échéance si cette décision dépasse ses pouvoirs.
De même, le référent technique assure le fonctionnement de l’outil, mais ne décide pas à la place des métiers si une facture est exigible ou si une contestation est fondée.
Traduire cette organisation dans le logiciel
Lorsqu’une facture arrive à échéance, la comptabilité doit pouvoir vérifier son règlement tandis que le commercial doit signaler une éventuelle contestation. Clearnox illustre cette coordination : les fonctionnalités d’un logiciel de relance client comprennent notamment le suivi des factures, l’automatisation des relances, la gestion des litiges et le travail collaboratif. Ces fonctions permettent d’examiner comment les informations circulent entre les équipes, en vérifiant les règles et paramétrages adaptés à l’entreprise.
Le premier travail consiste à définir une source comptable fiable pour les soldes, les échéances, les règlements et les éventuels avoirs. Un paiement enregistré dans la comptabilité doit être rapproché de la facture concernée avant qu’une nouvelle relance soit décidée.
Il faut ensuite convenir de statuts compréhensibles par tous : facture non échue, échéance dépassée, relance en cours, paiement annoncé, litige signalé, dossier suspendu ou facture réglée. Ces statuts représentent le fonctionnement souhaité ; leur disponibilité et leur automatisation doivent être vérifiées dans la solution utilisée.
Les relances ordinaires peuvent suivre une progression selon l’échéance, la situation du compte et le canal utilisé. Les scénarios de relance personnalisés permettent de comprendre cette succession d’emails, d’appels ou de courriers. Chaque étape doit néanmoins conserver une règle d’intervention humaine lorsqu’une exception apparaît.
Prévoir le traitement des dossiers qui sortent du scénario
Une relance automatisée peut convenir à un oubli de paiement, mais pas nécessairement à une facture contestée. Le statut du dossier doit donc déterminer l’action suivante, plutôt que le seul nombre de jours écoulés depuis l’échéance.
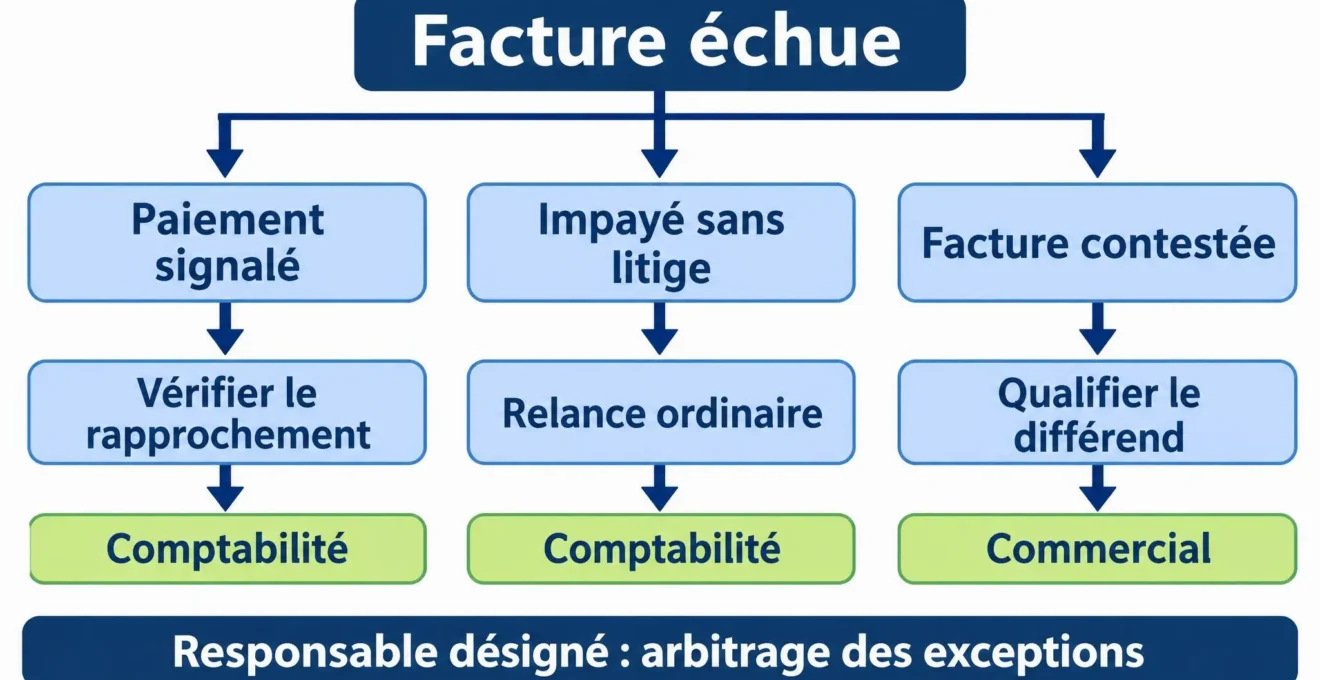
Lorsqu’un règlement est signalé sans apparaître dans le suivi, la comptabilité vérifie les écritures et le rapprochement bancaire, puis actualise le dossier avant toute décision de reprise des relances. Si une facture est contestée, le commercial qualifie le différend et transmet les éléments contractuels nécessaires, tandis que la comptabilité contrôle le solde. Le recouvrement amiable ordinaire de la créance contestée ne reprend qu’après le traitement du différend et les validations prévues par l’entreprise. Enfin, si une promesse de règlement n’est pas tenue, la comptabilité vérifie l’absence de paiement et le commercial confirme l’engagement obtenu. Le responsable désigné arbitre la suite lorsque la décision dépasse les délégations habituelles. Ces étapes constituent des règles d’organisation à définir entre les services, et non des automatismes garantis par le logiciel.
Trois vérifications avant une nouvelle relance
- Paiement signalé : contrôler son rapprochement avant de poursuivre.
- Facture contestée : qualifier le différend et désigner la prochaine action commerciale.
- Promesse dépassée : vérifier l’absence de règlement puis appliquer l’escalade interne validée.
Cette distinction compte également sur le plan juridique. En France, la relance préalable n’est pas systématiquement obligatoire avant une mise en demeure, et celle-ci n’est imposée que dans certaines situations. L’entreprise doit donc distinguer son processus interne d’escalade des formalités éventuellement applicables à une procédure de recouvrement.
Limiter les accès aux informations nécessaires
Un commercial peut avoir besoin de connaître le statut d’une facture sans disposer du droit de modifier son montant ou son règlement. La répartition des responsabilités doit donc être complétée par des profils d’accès : consulter, renseigner une information commerciale, modifier une donnée financière, valider une exception ou administrer le système.
La CNIL recommande une gestion des habilitations limitée aux besoins professionnels, avec validation par un responsable, retrait des accès devenus inutiles et réexamen au moins annuel. Ce contrôle aide à éviter qu’un utilisateur conserve des possibilités d’action sans rapport avec ses missions actuelles.
Dans la pratique, chaque collaborateur devrait utiliser un compte individuel. Le responsable métier définit ses besoins et le référent technique vérifie leur traduction dans l’outil. Si une permission trop large est nécessaire pour effectuer une action courante, il faut examiner le paramétrage ou prévoir un circuit de validation plutôt que généraliser cet accès.
Déployer progressivement et tester les cas sensibles
La mise en service ne commence pas par l’envoi de relances. Elle commence par une vérification des données et des responsabilités existantes. Un pilote sur un périmètre limité, par exemple un portefeuille clients choisi, permet d’observer les erreurs avant d’étendre le fonctionnement à l’ensemble de l’entreprise.
- Cartographier les opérations et nommer leurs responsables.
- Nettoyer les données de facturation, d’échéance, de règlement et de contact.
- Valider les délégations et les règles de traitement des exceptions.
- Configurer la synchronisation, les statuts et les droits d’accès.
- Tester une facture réglée, une facture contestée et une promesse non tenue.
- Former chaque équipe aux actions autorisées et aux cas d’escalade.
- Lancer un pilote et corriger les anomalies avant généralisation.
Chaque test du pilote doit reposer sur une situation connue et un résultat vérifiable. Pour une facture déjà payée, le règlement doit être correctement pris en compte et aucune nouvelle relance injustifiée ne doit partir. Pour une facture contestée, le dossier doit parvenir au commercial compétent sans poursuivre le scénario ordinaire tant que le différend reste en cours. Pour une promesse dépassée, les équipes doivent vérifier l’absence de règlement avant d’appliquer la règle interne prévue. Toute anomalie détectée doit être attribuée à un responsable, corrigée puis soumise à un nouveau test avant l’extension du pilote.
La formation doit enfin être différenciée : les comptables travaillent sur la fiabilité des soldes et le suivi des règlements, les commerciaux sur la qualification des dossiers et la transmission des engagements. Le référent technique explique les droits, les alertes et la remontée des incidents.
Contrôler la qualité du suivi après le lancement
Le suivi des créances reste un enjeu important : en France, les retards de paiement atteignaient 13,4 jours à fin 2025, selon la synthèse de l’Observatoire des délais de paiement publiée par la Banque de France en septembre 2026. Cette mesure nationale ne décrit pas la situation d’une PME particulière, mais rappelle l’intérêt de connaître précisément ses propres retards.
Après le lancement, les équipes peuvent suivre les montants échus, les dossiers sans responsable, les litiges en attente, les promesses dépassées et les relances envoyées à tort. Le délai moyen de paiement ou DSO peut également être observé, à condition de conserver une méthode de calcul cohérente.
Exemple de calcul hypothétique : sur 150 relances contrôlées, 3 ont été envoyées à tort. Le taux d’erreur est de 3 ÷ 150 × 100 = 2 %. Cette valeur concerne uniquement cet exemple fictif et ne constitue ni une moyenne sectorielle ni un objectif universel.
Comparer les résultats avant et après le déploiement exige des périodes, des portefeuilles clients et des définitions d’indicateurs homogènes. Une hausse apparente des litiges peut, par exemple, provenir d’un meilleur signalement plutôt que d’une dégradation de la relation client.
Le pilotage régulier doit ainsi conduire à des décisions précises : corriger une donnée transmise, revoir une règle de relance ou attribuer plus clairement un dossier. Le logiciel centralise les informations, mais la qualité du recouvrement dépend toujours de la manière dont les équipes les utilisent et prennent leurs décisions.